Страховой агент: источники дохода и где искать клиентов
13 November 2026 Reading: 12 min Views: 11
Из чего складывается доход страхового агента и где искать клиентов: прямые продажи и рекомендации, физические и юридические лица, собственные точки продаж, агентская сеть, социальные сети и онлайн-витрины. Почему «субагенты» вне закона и какие модели роста законны.
Страховой агент — самый массовый участник страхового рынка и самый близкий к клиенту. Агент работает от имени и по поручению страховой организации на основании договора поручения, а вознаграждение получает от страховщика безналичным платежом (пункт 1 статьи 18, подпункт 4) пункта 1 статьи 18-2 Закона «О страховой деятельности»). Поэтому доход агента зависит от двух вещей: сколько клиентов он находит и сколько из них остаются с ним на годы.
Разбираем, из чего складывается доход агента и где искать клиентов: прямые продажи и рекомендации, физические и юридические лица, собственные точки продаж, агентская сеть, социальные сети и онлайн-витрины. Отдельно — какие модели закон не допускает, хотя о них часто говорят на рынке, например «субагенты».
1. Из чего складывается доход агента
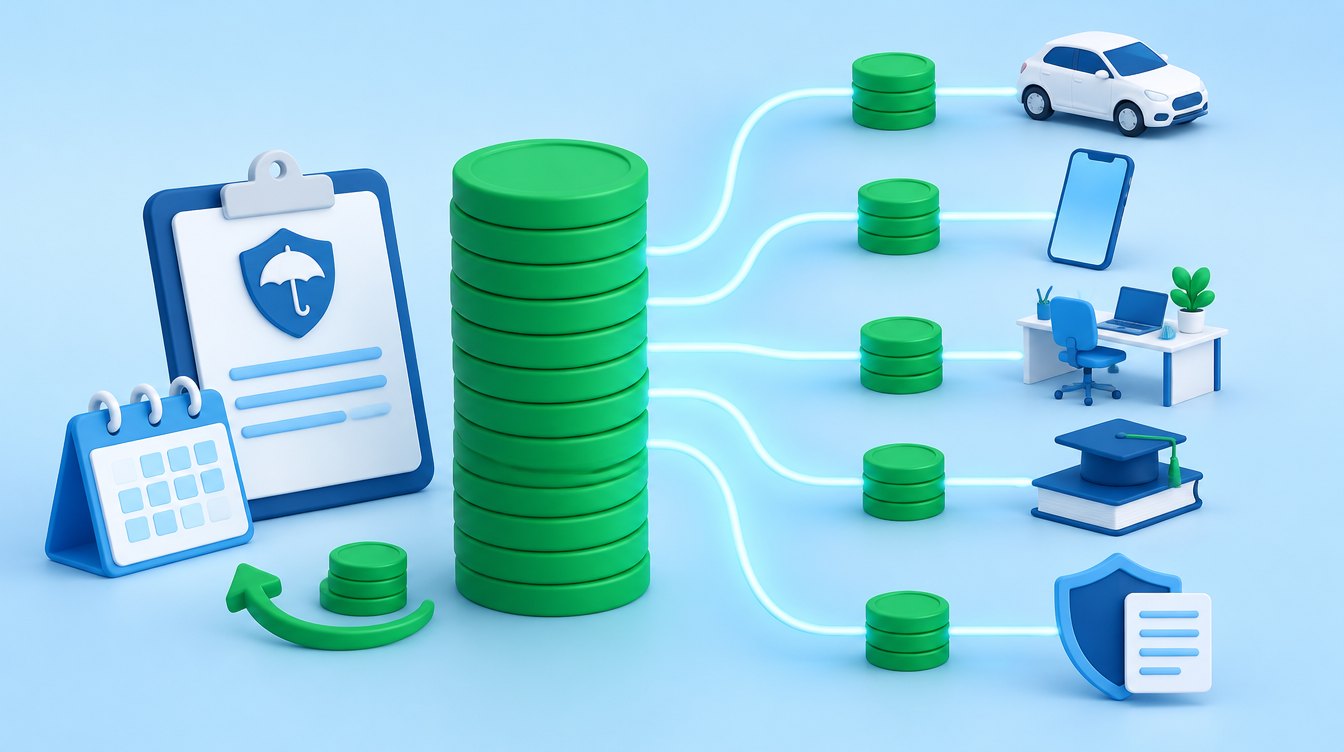
Комиссия агента — не произвольная цена. Порядок её расчёта страховщик закрепляет во внутренних правилах, а в состав комиссии входят все расходы страховой организации на агента: аренда, любые вознаграждения, предоставленное имущество и иная материальная выгода (пункт 7 статьи 18). Выплачивается комиссия только после того, как страховщик получил всю премию по договору, и удерживать её из премии клиента нельзя (пункт 4 статьи 18). Почему агенту стоит считать комиссию как средства на ведение своего дела, — в статье «Комиссия страхового агента — не доход, а затраты».
2. Карта каналов агента
Каналы, через которые агент находит клиентов, складываются в три группы: работа с клиентами напрямую, собственные каналы продаж и онлайн. Новый агент начинает с первой группы, опытный строит все три.
3. Прямые продажи и рекомендации
Прямые продажи — основа агентской работы и первый канал любого нового агента: личные встречи, круг знакомых, звонки и встречи по своей базе контактов. Страхование продаётся через доверие, поэтому лучший источник клиентов — довольный клиент, который рекомендует агента семье, коллегам и друзьям. Хорошая практика — просить рекомендации после каждого продления договора и особенно после каждой выплаты, в которой агент помог клиенту.
На каждой встрече агент обязан предъявить договор поручения, удостоверение личности и подтверждение записи в реестре страховых агентов, сообщить, агентом какой страховой организации он является, показать копию её лицензии и ознакомить клиента с правилами страхования (пункт 2 статьи 18-2). Это не формальность: с 2026 года страховщики проводят контрольные закупки и проверяют, не вводят ли агенты клиентов в заблуждение и не навязывают ли продукты.
4. Физические лица
Физические лица — главный клиент агента. Поводы для страхования возникают в жизни каждой семьи: покупка жилья или автомобиля, рождение ребёнка, поездка за границу, кредит, забота о здоровье и будущей пенсии. Агент вправе работать одновременно с одной страховой организацией по отрасли «страхование жизни» и с одной — по отрасли «общее страхование» (подпункт 1) пункта 1 статьи 18-2). Значит, одному клиенту он может предложить две продуктовые линейки: защиту жизни и накопления — и защиту имущества, здоровья и поездок.
Ограничения тоже есть. Посредничество агентов не допускается по договорам обязательного страхования, в том числе по обязательному автострахованию, и по договорам пенсионного аннуитета по Социальному кодексу (пункт 6 статьи 18). По договорам страхования, связанным с банковским займом или микрокредитом, комиссия агента не может превышать 10 % начисленной премии (пункт 6-1 статьи 18).
5. Юридические лица
Малый и средний бизнес — второй большой сегмент: страхование имущества и товаров, грузов, автопарка, медицинское страхование сотрудников, ответственность. Корпоративный клиент открывает агенту и физических лиц: работодатель может разрешить агенту рассказать сотрудникам о добровольных продуктах, которые они покупают для себя и своих семей.
Работа с юридическими лицами ограничена строже. Принимать от юридического лица страховую премию наличными агент не вправе (пункт 4 статьи 18). Посредничество агентов не допускается по договорам, заключаемым в рамках государственных закупок, и по договорам, где страхователь — государственный орган, государственное учреждение или предприятие, компания, в которой государству принадлежит 50 % и более голосующих акций, её аффилированные лица, национальный холдинг или национальная компания, Национальный Банк (пункт 6 статьи 18). Проект закона «О рынке страхования» предлагает вообще запретить агентам посредничество по договорам, где страхователь — юридическое лицо. Если корпоративные клиенты составляют большую часть вашего портфеля, оцените риски заранее — подробнее в статье «Законодательство для страховых агентов — 2026».
6. «Субагенты»: почему так нельзя и что можно
На рынке часто говорят о субагентах: агент передаёт продажи другим людям и платит им часть своей комиссии. В Казахстане такая схема противоречит закону. Агент лично совершает действия, на которые его уполномочила страховая организация, и не вправе передоверять их другому лицу; работать агентом без полномочий нельзя; по одному договору страхования не могут посредничать два агента и более (пункты 1 и 6 статьи 18). Человек, который консультирует клиентов и оформляет договоры без собственного договора поручения и записи в реестре, агентом не является.
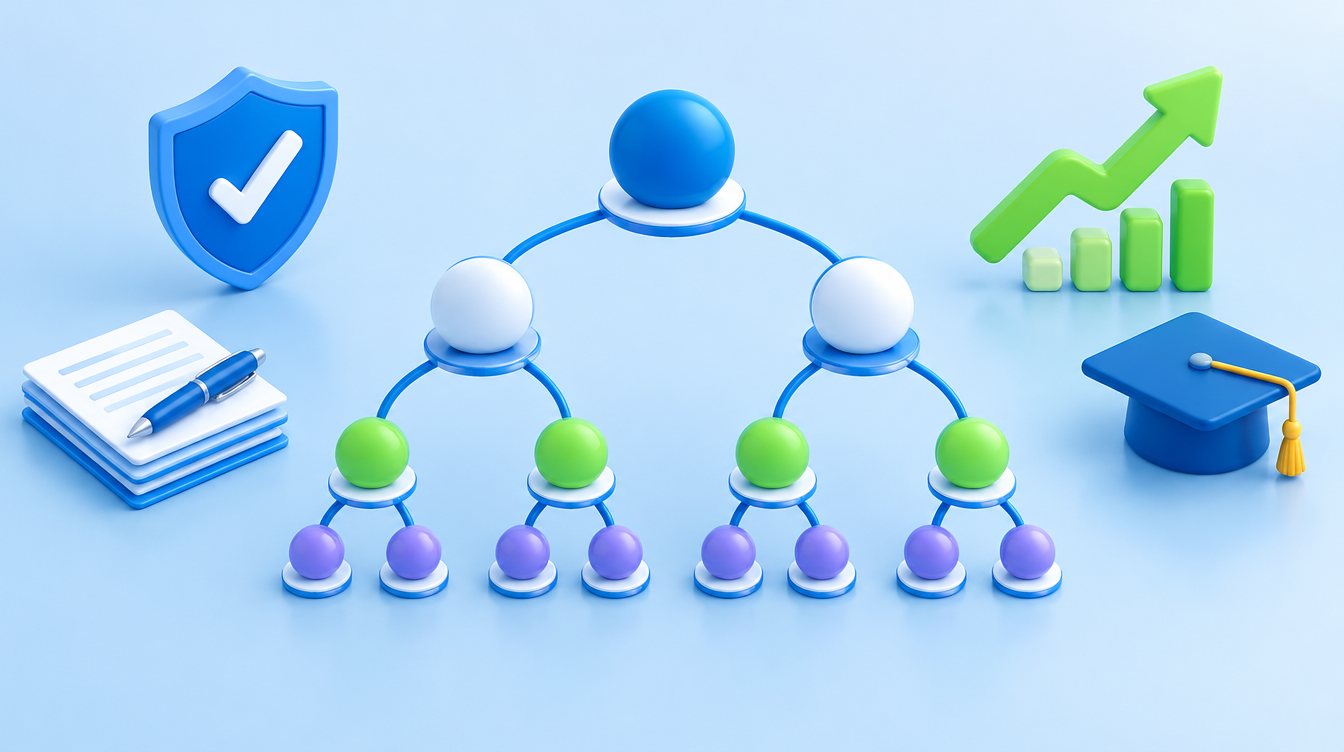
Законных моделей роста две. Страховое агентство — агент — юридическое лицо: оно включается в реестр с указанием не менее двух работников, которые заключают договоры страхования, отвечают требованиям закона и сдали экзамены по минимальной программе обучения, и само ведёт список всех таких работников (пункт 2 статьи 18-1). Агентская сеть: каждый продавец — самостоятельный агент со своим договором поручения и записью в реестре, а наставники и руководители получают вознаграждение за развитие структуры по условиям договоров со страховщиком и внутреннему положению о структуре.
7. Развитие агентской сети
Самый масштабируемый источник дохода агента — собственная команда. Опытный агент находит кандидатов, помогает им пройти обучение и получить допуск, передаёт технику продаж и знание продуктов, а дальше получает доход не только со своих договоров, но и с развития структуры. Почему для такой команды лучше всего подходит многоуровневая модель с наставничеством, мы подробно разбирали в статье «Почему MLM-система — самая эффективная модель продаж страхового агента».
Путь каждого нового агента в команде закреплён законом: обучение и экзамен, договор поручения, запись в реестре, страхование профессиональной ответственности и переподготовка не реже одного раза в три года.
8. Собственные точки продаж
Агент — юридическое лицо может открыть точки продаж там, где у клиента возникает потребность в страховании: в автосалонах (добровольное автострахование), турагентствах (страхование выезжающих за рубеж), агентствах недвижимости и у застройщиков (страхование жилья и имущества), магазинах техники, лизинговых компаниях. Партнёр может и сам стать агентом — юридическим лицом: так устроено страхование через банки, которые работают страховыми агентами — финансовыми организациями.
Правило для любой точки одно: консультирует и оформляет договор только работник агента, который включён в реестр и сдал экзамены. Продавец магазина или менеджер автосалона без этого статуса продавать страховку не вправе.
9. Онлайн: социальные сети, сайт и мессенджеры
Онлайн-канал агента — это личный бренд и постоянный поток обращений. Работают экспертный контент в социальных сетях (разборы страховых случаев, ответы на вопросы, простое объяснение условий договоров), короткие видео, сообщества по интересам, собственный сайт или страница с контактами, консультации в мессенджерах, таргетированная реклама. Если страховщик даёт агентам инструменты онлайн-оформления, клиент может оформить договор сам, а продажа закрепится за агентом.
В интернете действуют те же обязанности, что и на встрече: сообщить, агентом какой страховой организации вы являетесь, предоставить информацию о ней и правила страхования, обеспечить конфиденциальность данных клиентов (пункт 2 статьи 18-2).
10. Онлайн-маркетплейс: что может агент
Маркетплейс, на котором клиент сравнивает предложения многих страховых компаний, агенту по действующему закону построить нельзя. Агент работает от имени одной страховой организации по страхованию жизни и (или) одной — по общему страхованию (подпункт 1) пункта 1 статьи 18-2), а сравнительный анализ услуг и финансового состояния страховщиков закон относит к деятельности страхового брокера (подпункт 3) пункта 3 статьи 17). Что агенту доступно — онлайн-витрина продуктов своих страховщиков с понятным описанием, расчётом и онлайн-оформлением. Для полноценного маркетплейса нужна брокерская лицензия или партнёрство с брокером.
Ситуация может измениться: проект закона «О рынке страхования» предлагает разрешить агенту работать от имени одной или нескольких страховых организаций. Если норма будет принята, витрина агента сможет включать предложения нескольких страховщиков.
11. Продления и кросс-продажи
Каждый заключённый договор — это будущие продления и новые продажи тому же клиенту. Договор добровольного страхования продлевается каждый год, и за каждое продление, оформленное при его посредничестве, агент снова получает комиссию. Клиент, которому агент оформил страхование автомобиля, — это возможный клиент по страхованию жилья, путешествий и жизни; семья клиента — новые клиенты. Чтобы этот доход не терялся, агенту нужен простой учёт: кто клиент, какие договоры, когда заканчивается срок, когда был последний контакт.
12. План развития на первый год
Вывод
Доход страхового агента — это комиссия страховщика за договоры, которые оплатили клиенты. Поэтому рост агента зависит от того, сколько каналов приводят ему клиентов и как долго клиенты остаются с ним. Прямые продажи и рекомендации дают старт, физические лица — массовый поток, малый бизнес — крупные договоры, собственные точки продаж и агентская сеть — масштаб, онлайн — постоянные обращения, а продления и кросс-продажи — стабильный доход год за годом. Работать при этом нужно в рамках закона: лично, по договору поручения, после включения в реестр, без «субагентов» и без запрещённых договоров. Тогда каждый новый канал добавляет к доходу, а не к рискам.
Нормативная база: Закон Республики Казахстан от 18 декабря 2000 года № 126-II «О страховой деятельности» — подпункт 16) статьи 3, пункт 3 статьи 17, статьи 18, 18-1, 18-2; постановление АРРФР от 27 января 2026 года № 3. Редакция закона — на 13 ноября 2026 года.